Doppelbesteuerungsabkommen (DBA) Deutschland–Vietnam: Leitfaden für Personalabteilungen
Wie werden vietnamesische Fachkräfte und Azubis besteuert? Steuerklassen, Ansässigkeit nach DBA Art. 15 und Rentenbeitragserstattung im Detail.
Bei der Einstellung von Arbeitnehmern aus Nicht-EU-Ländern herrscht in Personalabteilungen und bei Steuerberatern häufig Unsicherheit: Welchem Staat steht das Besteuerungsrecht am Arbeitslohn zu? Welche Lohnsteuerklasse gilt für ledige und verheiratete Fachkräfte? Und was passiert mit den gezahlten Rentenversicherungsbeiträgen bei einer späteren Rückkehr ins Heimatland?
Grundlage für die steuerliche Einordnung ist das am 16. November 1995 unterzeichnete Abkommen zwischen der Bundesrepublik Deutschland und der Sozialistischen Republik Vietnam zur Vermeidung der Doppelbesteuerung auf dem Gebiet der Steuern vom Einkommen und vom Vermögen (DBA Deutschland-Vietnam). In diesem Beitrag erfahren Sie, wie Sie Lohn- und Gehaltsabrechnungen rechtssicher aufsetzen.
1. Ansässigkeit und Tätigkeitsortsprinzip (Art. 15 DBA)
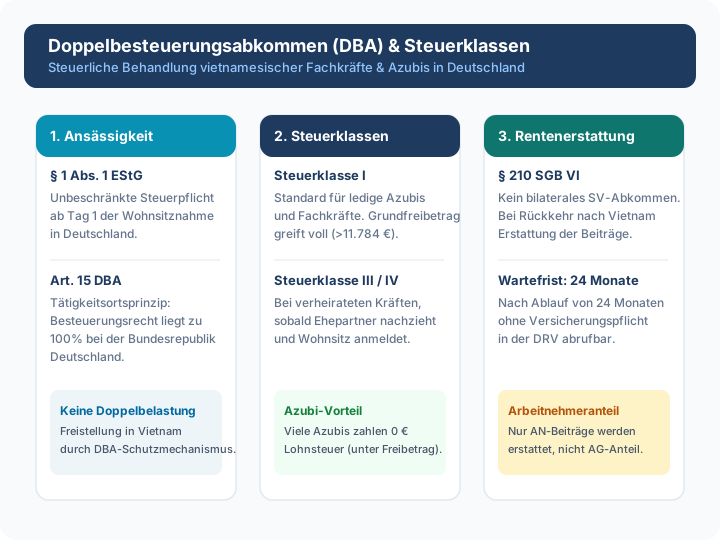
Nach Art. 15 Abs. 1 des DBA Vietnam-Deutschland dürfen Gehälter, Löhne und ähnliche Vergütungen, die eine in einem Vertragsstaat ansässige Person aus unselbständiger Arbeit bezieht, nur in diesem Staat besteuert werden, es sei denn, die Arbeit wird im anderen Vertragsstaat ausgeübt.
Sobald eine vietnamesische Fachkraft oder ein Auszubildender nach Deutschland einreist, eine Wohnung bezieht und sich beim Einwohnermeldeamt anmeldet, begründet sie nach § 1 Abs. 1 Einkommensteuergesetz (EStG) einen inländischen Wohnsitz. Damit entsteht die unbeschränkte Einkommensteuerpflicht in Deutschland.
- Besteuerungsrecht: Da die Arbeitsleistung physisch in Deutschland erbracht wird, steht das ausschließliche Besteuerungsrecht der Bundesrepublik Deutschland zu.
- Vermeidung der Doppelbesteuerung: Gemäß Art. 24 Abs. 2 Buchstabe a DBA stellt Vietnam diese Einkünfte von der vietnamesischen Einkommensteuer frei. Der Arbeitnehmer muss in Vietnam keine zusätzliche Einkommensteuer auf sein deutsches Gehalt entrichten.
2. Zuweisung der Lohnsteuerklassen (§ 38b EStG)
Nach der Anmeldung beim Einwohnermeldeamt übermittelt das Bundeszentralamt für Steuern (BZSt) dem Arbeitgeber die elektronischen Lohnsteuerabzugsmerkmale (ELStAM).
| Familienstand | Wohnsituation | Steuerklasse | Erläuterung & Netto-Auswirkung |
|---|---|---|---|
| Ledig / Alleinstehend | In Deutschland wohnhaft | Steuerklasse I | Voller Grundfreibetrag (>11.784 €). Standard für Azubis und Fachkräfte ohne Familie. |
| Verheiratet (Allein im Land) | Ehegatte lebt noch in Vietnam | Steuerklasse I | Bis zum Nachzug des Ehepartners gilt die Fachkraft steuerlich als getrennt lebend / alleinstehend. |
| Verheiratet (Familie nachgezogen) | Beide Ehepartner in DE gemeldet | Steuerklasse IV / IV oder III / V | Nach Anmeldung des Ehegatten in Deutschland greift das Ehegatten-Splitting. |
| Alleinerziehend | Kind in deutschem Haushalt | Steuerklasse II | Entlastungsbetrag für Alleinerziehende (§ 24b EStG). |
[!TIP]
Für Auszubildende im ersten und zweiten Lehrjahr fällt bei einer Ausbildungsvergütung von bis zu ca. 1.250 Euro brutto im Monat in Steuerklasse I in der Regel keine Lohnsteuer an, da das Jahresbrutto unterhalb des steuerlichen Grundfreibetrags zuzüglich Sonderausgaben- und Arbeitnehmerpauschbetrag liegt.
3. Sozialversicherung: Fehlen eines bilateralen Abkommens
Während für das Steuerrecht ein klares Doppelbesteuerungsabkommen existiert, gibt es zwischen Deutschland und Vietnam kein bilaterales Sozialversicherungsabkommen.
Daraus ergeben sich eindeutige Konsequenzen für die Praxis:
- Volle deutsche Versicherungspflicht: Nach dem Territorialitätsprinzip (§ 3 SGB IV) unterliegen in Deutschland beschäftigte vietnamesische Arbeitnehmer lückenlos der deutschen Sozialversicherung (Kranken-, Pflege-, Renten- und Arbeitslosenversicherung).
- Keine Beitragsanrechnung: Beschäftigungszeiten in Deutschland werden vom vietnamesischen Rentenversicherungssystem (VSS) nicht automatisch angerechnet.
- Beitragserstattung nach Rückkehr (§ 210 SGB VI): Verlässt eine Fachkraft Deutschland dauerhaft und gibt ihren inländischen Wohnsitz auf, kann sie nach Ablauf einer Wartefrist von 24 Kalendermonaten die Erstattung der von ihr selbst eingezahlten Rentenversicherungsbeiträge beantragen. Der Arbeitgeberanteil verbleibt im deutschen Rentensystem.
4. Leitfaden für Arbeitgeber
Zur reibungslosen steuerlichen Integration empfiehlt DMF Talents Betrieben:
- Steuer-ID zeitnah abrufen: Nach der Meldeamtsanmeldung wird die steuerliche Identifikationsnummer innerhalb von 2 bis 3 Wochen per Post zugestellt. Bis dahin kann die Abrechnung übergangsweise mit den vorläufigen Merkmalen der Steuerklasse I erfolgen.
- Mitarbeiter über Steuererklärung aufklären: Viele internationale Fachkräfte wissen nicht, dass sie berufsbedingte Kosten (wie Sprachkurse oder Reisekosten) über die jährliche Einkommensteuererklärung steuerlich geltend machen können.
Lesen Sie ergänzend unseren Beitrag zu steuerfreien Arbeitgeberleistungen für Azubis, um Lohnnebenkosten legal zu optimieren.
Suchen Sie qualifizierte Fachkräfte oder Auszubildende?
DMF Talents begleitet deutsche Unternehmen bei der passgenauen Auswahl, rechtssicheren FEG-Visabeschleunigung und nachhaltigen betrieblichen Integration von Talenten aus Vietnam.