Steuerfreie Arbeitgeberleistungen für Azubis: Sachbezug, Wohn- und Fahrtkostenzuschüsse
Wie Arbeitgeber internationale Azubis und Fachkräfte finanziell entlasten, ohne die Lohnsteuer- und Abgabenlast zu erhöhen. Fünf steuerfreie Instrumente.
Internationale Auszubildende und Nachwuchskräfte aus Drittstaaten stehen beim Start in Deutschland vor spürbaren finanziellen Herausforderungen: Hohe Mietkautionen, steigende Lebenshaltungskosten und Mobilitätsausgaben belasten die monatliche Ausbildungsvergütung. Gleichzeitig möchten engagierte Arbeitgeber ihre internationalen Nachwuchskräfte finanziell gezielt unterstützen, stoßen bei regulären Gehaltserhöhungen jedoch schnell an die Grenzen von Lohnsteuer und Sozialversicherungsabgaben („Brutto-Netto-Schere“).
Das deutsche Einkommensteuergesetz (EStG) bietet klugen Betrieben einen Werkzeugkasten an steuer- und sozialversicherungsfreien Arbeitgeberleistungen. Wer diese Instrumente strategisch nutzt, erhöht das verfügbare Nettoeinkommen seiner internationalen Talente um bis zu 250 Euro im Monat – ohne dass für den Betrieb zusätzliche Lohnnebenkosten anfallen.
1. Die 5 steuerfreien Kerninstrumente im Überblick
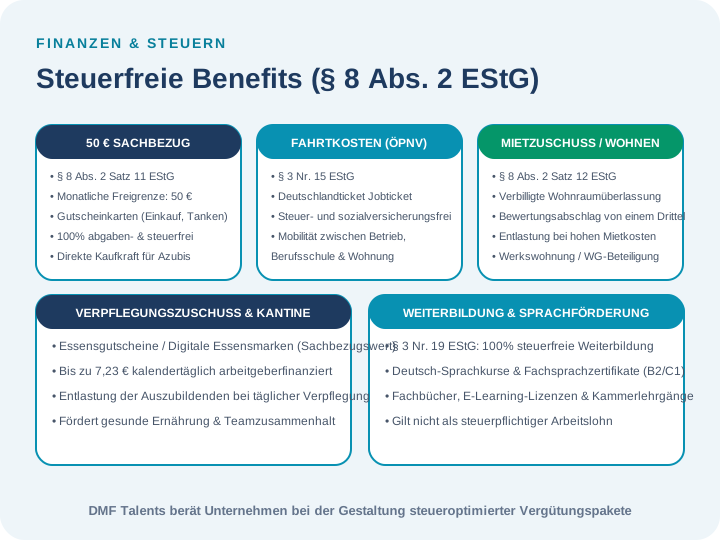
Fünf steuerfreie Instrumente nach EStG: 50 € Sachbezug, Deutschlandticket Job, verbilligter Wohnraum, Verpflegungszuschuss und 100% steuerfreie Sprachförderung.
Personalabteilungen und Steuerberater können folgende fünf Bausteine rechtssicher kombinieren:
1. Der 50-Euro-Sachbezug (§ 8 Abs. 2 Satz 11 EStG)
Arbeitgeber können jedem Beschäftigten und Auszubildenden monatlich Sachbezüge im Wert von bis zu 50 Euro steuer- und abgabenfrei zuwenden.
- Praxisumsetzung: Ausgabe von wiederaufladbaren Gutscheinkarten (z. B. Edenred, Pluxee, Givve), die bei regionalen Einzelhändlern, Supermärkten oder Tankstellen eingelöst werden können.
- Wichtig: Es handelt sich um eine Freigrenze, nicht um einen Freibetrag. Wird die Grenze um einen einzigen Cent überschritten (50,01 Euro), wird der gesamte Betrag steuer- und sozialversicherungspflichtig. Reine Barauszahlungen sind unzulässig.
2. Das steuerfreie Jobticket / Deutschlandticket (§ 3 Nr. 15 EStG)
Zuschüsse des Arbeitgebers für Fahrten mit öffentlichen Verkehrsmitteln im Linienverkehr (ÖPNV) sind vollständig steuer- und beitragsfrei.
- Praxisumsetzung: Übernahme des Deutschlandticket Job (aktuell 49 Euro bzw. vergünstigter Azubi-Tarif).
- Vorteil: Der Azubi pendelt kostenlos zwischen Wohnung, Ausbildungsbetrieb und Berufsschule und kann das Ticket am Wochenende bundesweit im Nahverkehr nutzen.
3. Verbilligte Wohnraumüberlassung (§ 8 Abs. 2 Satz 12 EStG)
Stellt der Betrieb dem Auszubildenden ein Zimmer in einer Azubi-WG, ein Monteurszimmer oder eine Werkswohnung zur Verfügung, greift ein steuerlicher Bewertungsabschlag von einem Drittel der ortsüblichen Miete. Liegt die vereinbarte Miete innerhalb dieser Grenzen, entsteht kein geldwerter Vorteil.
4. Essenszuschuss & Verpflegungsmehraufwand (§ 8 Abs. 2 i. V. m. Sachbezugswerten)
Über digitale Essensmarken oder Kantinenzuschüsse können Betriebe arbeitstäglich bis zu 7,23 Euro zuschießen. Der Arbeitgeberanteil bleibt steuerfrei oder wird pauschal mit lediglich 25 Prozent versteuert.
5. Steuerfreie Weiterbildung & Deutschkurse (§ 3 Nr. 19 EStG)
Maßnahmen zur beruflichen Weiterbildung – einschließlich berufsbezogener Deutschkurse (B2/C1), Fachliteratur oder Vorbereitungskurse auf Zwischen- und Abschlussprüfungen – stellen keinen steuerpflichtigen Arbeitslohn dar, wenn sie im ganz überwiegenden betrieblichen Interesse liegen.
| Benefit-Baustein | Rechtsgrundlage EStG | Maximaler Betrag / Monat | Steuer- & Sozialabgaben |
|---|---|---|---|
| Sachbezug | § 8 Abs. 2 Satz 11 EStG | 50,00 € | 100% steuer- und abgabenfrei |
| ÖPNV-Fahrticket | § 3 Nr. 15 EStG | Volle Ticketkosten (~49 €) | 100% steuer- und abgabenfrei |
| Mietkostenzuschuss | § 8 Abs. 2 Satz 12 EStG | Bewertungsabschlag 1/3 | Abgabenfrei bei Einhaltung der Mietgrenzen |
| Essenszuschuss | Sachbezugswerte BMF | Bis zu ~108,00 € | Steuerfrei / pauschal versteuert |
| Sprachkurse | § 3 Nr. 19 EStG | Reale Lehrgangskosten | 100% steuerfrei als Betriebsausgabe |
Offizielle Auslegungshinweise zur steuerlichen Behandlung von Sachbezügen stellt das Bundesfinanzministerium (BMF) in regelmäßigen BMF-Schreiben bereit.
2. Berechnungsbeispiel: Mehr Netto ohne Lohnnebenkosten
Ein Praxisvergleich verdeutlicht den enormen Hebel:
- Klassische Bruttoerhöhung um 150 Euro: Nach Abzug von Lohnsteuer und Sozialabgaben (ca. 40 Prozent) kommen beim Auszubildenden lediglich rund 90 Euro netto an. Den Arbeitgeber kostet die Maßnahme inklusive Lohnnebenkosten rund 180 Euro.
- Intelligentes Benefit-Paket (50 € Gutschein + 49 € Jobticket + 51 € Essenszuschuss): Der Azubi erhält exakt 150 Euro direkte Kaufkraft ohne jeden Abzug. Dem Betrieb entstehen exakt 150 Euro Kosten (voll als Betriebsausgabe abzugsfähig).
3. Psychologischer Effekt: Wertschätzung und Loyalität
Internationale Nachwuchskräfte, die fernab ihrer Heimatfamilie einen Neustart wagen, schätzen Fürsorge und praktische Hilfe enorm. Ein Arbeitgeber, der für Mobilität, gute Verpflegung und bezahlbaren Wohnraum sorgt, schafft eine emotionale Bindung, die durch kein reines Gehaltsangebot übertroffen werden kann.
Erfahren Sie in unserem Praxisbericht zu Wohnraumlösungen für Auszubildende, wie Kooperationen mit Wohnungsbaugesellschaften gelingen.
Suchen Sie qualifizierte Fachkräfte oder Auszubildende?
DMF Talents begleitet deutsche Unternehmen bei der passgenauen Auswahl, rechtssicheren FEG-Visabeschleunigung und nachhaltigen betrieblichen Integration von Talenten aus Vietnam.