Compliance-Checkliste § 296a SGB III: Rechtssichere Ausbildungsvermittlung ohne Bewerbergebühren
Nach § 296a SGB III ist es gesetzlich verboten, von Auszubildenden Gebühren für die Vermittlung in eine betriebliche Berufsausbildung zu verlangen. Mit dieser Checkliste prüfen deutsche Arbeitgeber ihre Vermittlungspartner auf volle Compliance.
Das Wichtigste in Kürze: Gemäß § 296a des Dritten Buches Sozialgesetzbuch (SGB III) dürfen Vermittler für die Anbahnung und Vermittlung einer betrieblichen Berufsausbildung keinerlei Vergütung oder Gebühren von den Auszubildenden verlangen; die Vergütung darf ausschließlich vom Arbeitgeber getragen werden (Employer-Pays-Prinzip). Ergänzend erklärt § 12 Abs. 2 Nr. 1 Berufsbildungsgesetz (BBiG) jede Vereinbarung über eine Entschädigung für die Berufsausbildung für nichtig, sodass deutsche Ausbildungsbetriebe ihre Rekrutierungspartner vor Vertragsabschluss sorgfältig auf versteckte Bewerbergebühren oder Kautionen prüfen sollten.
Für seriöse deutsche Ausbildungsbetriebe in der Pflege, im Handwerk, in der Industrie und in der Hotellerie ist rechtliche und ethische Sauberkeit eine Grundvoraussetzung jeder internationalen Personalgewinnung. Wenn junge Menschen aus Drittstaaten vor ihrer Ausreise durch intransparente Zwischenhändler mit hohen Vermittlungsschulden belastet werden, führt dieser finanzielle Druck in Deutschland fast zwangsläufig zu Überforderung, unerlaubten Nebentätigkeiten oder frühzeitigen Ausbildungsabbrüchen. Eine klare Compliance-Prüfung schützt daher sowohl die Auszubildenden als auch den Ruf und die Investition Ihres Unternehmens.

Prüfkriterien nach § 296a SGB III und § 12 BBiG zur Sicherstellung einer gebührenfreien und ethischen Ausbildungsvermittlung.
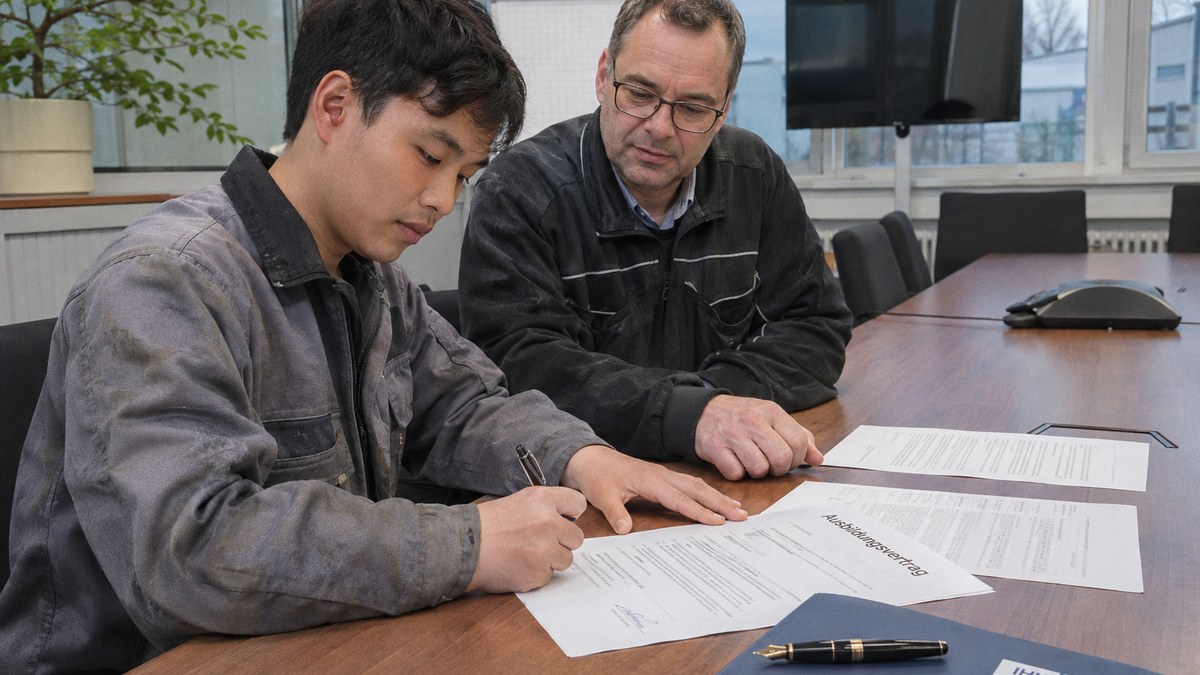
Was regelt § 296a SGB III bei der Vermittlung internationaler Auszubildender?
Die Vorschrift des § 296a SGB III bestimmt ausdrücklich, dass für die Vermittlung in eine betriebliche Berufsausbildung eine Vergütung ausschließlich vom Arbeitgeber vereinbart und entgegengenommen werden darf. Abweichende Vereinbarungen zulasten von Ausbildungsplatzsuchenden sind nach deutschem Recht unwirksam und widersprechen den Grundsätzen fairer Anwerbung.
Der Gesetzgeber trennt dabei klar zwischen der eigentlichen Arbeits- und Ausbildungsvermittlung auf der einen Seite und realen Bildungsleistungen (wie dem mehrstündigen Besuch einer Sprachschule vor Beginn der Vermittlung) auf der anderen Seite. Entscheidend ist, dass für das Zusammenführen von Betrieb und Bewerber sowie für die Beschaffung des Ausbildungsvertrags niemals ein Kaufpreis oder ein Erfolgshonorar vom jungen Menschen oder seiner Familie gefordert wird.
| Compliance-Prüfpunkt | Rechtskonforme Praxis (§ 296a SGB III / DMF Standard) | Warnsignal bei unseriösen Zwischenhändlern |
|---|---|---|
| Träger der Vermittlungsvergütung | 100 % Abrechnung mit dem deutschen Ausbildungsbetrieb (Employer-Pays) | Kandidat zahlt hohe Summen für den Erhalt des Ausbildungsvertrags |
| Kautionen & Vertragsstrafen | Keine Kautionskonten, Pfänder oder Strafklauseln zulasten der Azubis | Hinterlegung von Grundbuchurkunden oder hohen Sperrkautionen bei Agenturen |
| Transparenz der Ausbildungskette | Eigene Sprachakademie in Vietnam ohne externe Sub-Makler | Mehrstufige Untervermittlerketten ohne direkten Einblick in die Herkunft |
| Vertragliche Bestätigung | Schriftliche § 296a-Konformitätserklärung gegenüber dem Betrieb | Ausweichende Antworten zur Kostenstruktur im Herkunftsland |
| Wirkung auf die Verbleibquote | Stabile Konzentration auf Berufsschule und Betrieb (> 90 % Verbleibquote) | Hohes Abbruchrisiko durch Verschuldungsdruck in der Probezeit |
Wie erkennen Arbeitgeber verdeckte Vermittlungsgebühren zulasten der Bewerber?
Arbeitgeber erkennen unseriöse Modelle häufig an unrealistisch niedrigen Honorarangeboten für den deutschen Betrieb („Null-Euro-Vermittlung“), da die tatsächlichen Prozess- und Personalkosten in solchen Fällen fast immer verdeckt auf die Bewerber in Vietnam abgewälzt werden. Ein weiteres deutliches Warnsignal ist es, wenn Kandidaten im Vorstellungsgespräch auf Nachfrage keine klare Auskunft darüber geben können, an welcher Schule sie Deutsch gelernt haben und wer ihren Prozess betreut.
Im persönlichen Kennenlerngespräch empfiehlt es sich daher, offen nach der bisherigen Vorbereitungszeit zu fragen. An der DMF Sprachakademie lernen die Teilnehmenden über viele Monate hinweg in festen Kohorten (K1 bis K58) an unseren eigenen Standorten in Biên Hòa und Ho-Chi-Minh-Stadt und werden von unserem Ausbildungsleiter Herrn Achim Betticher persönlich auf das Gespräch vorbereitet – ohne anonyme Zwischenmakler.
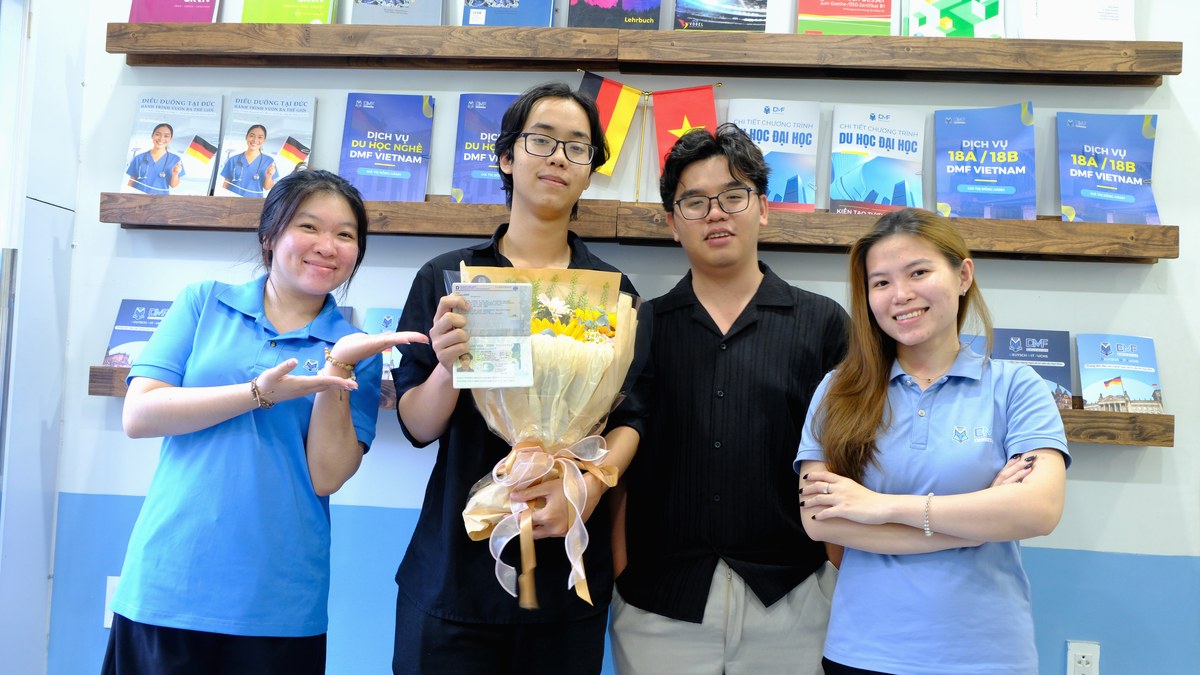
Welche Kostenbestandteile trägt der Ausbildungsbetrieb im Employer-Pays-Modell?
Im rechtssicheren Employer-Pays-Modell übernimmt der deutsche Ausbildungsbetrieb die vereinbarte Service- und Vermittlungspauschale für Anforderungsanalyse, Kandidatenauswahl, Vertrags- und Behördenmanagement, Visumbegleitung sowie das 30-Tage-Onboarding nach der Einreise. Optional beteiligen sich viele Betriebe zudem an den Flugkosten oder unterstützen bei der Bereitstellung einer bezahlbaren Erstunterkunft.
Sämtliche Honorarbestandteile werden bei DMF Talents nach klaren Meilensteinen (z. B. Vertragsunterzeichnung, Visumerteilung, erfolgreiche Einreise) abgerechnet und sind für Ihr Unternehmen als betriebliche Aufwendungen der Personalgewinnung steuerlich voll abzugsfähig. So erhalten Sie kalkulierbare Gesamtkosten und Auszubildende, die schuldenfrei und motiviert in ihre dreijährige Ausbildung starten.
---
Nächster Schritt für Ihren Betrieb
Informieren Sie sich im Detail über unser rechtskonformes Duales Ausbildungsprogramm (§ 16a AufenthG), berechnen Sie die dreijährige Kosten-Nutzen-Kurve im ROI-Rechner oder fordern Sie über unsere Personalanfrage Musterunterlagen an.
Direkt zu den detaillierten Leistungsseiten, Behörden-Leitfäden und Kostenrechnern für Ihren Betrieb:
B1-Absolventen mit 95 % Bleibequote und 3-Jahres-Betreuungsökosystem.
Entscheidungsfähige Profile mit Schulzeugnis, Sprachzertifikat und Video.
Wann sich die Ausbildung internationaler Talente für Ihren Betrieb rechnet.
Unverbindliche Bedarfsabfrage für Ihren gewünschten Ausbildungsstart.
Suchen Sie qualifizierte Fachkräfte oder Auszubildende?
DMF Talents begleitet deutsche Unternehmen bei der passgenauen Auswahl, rechtssicheren FEG-Visabeschleunigung und nachhaltigen betrieblichen Integration von Talenten aus Vietnam.