3-Jahres-Vollkostenrechnung (TCO): Direktrekrutierung aus Vietnam vs. Headhunter, Personalvermittlung & Zeitarbeit
36-Monats-Vollkostenrechnung für Geschäftsführer und CFOs: Modellrechnung zu Headhunter-Honoraren, Zeitarbeit (§ 1 Abs. 1b AÜG), Vakanzkosten und steuerlicher Absetzbarkeit (§ 4 Abs. 4 EStG).
Das Wichtigste in Kürze: In einer 36-Monats-Vollkostenrechnung (TCO) entscheidet nicht die einmalige Vermittlungsgebühr, sondern die Summe aus Honorar, Vakanzverlust (Cost of Vacancy), laufenden Aufschlägen und Fluktuation. Während Zeitarbeit (§ 1 Abs. 1b AÜG: max. 18 Monate) oft 18.000 bis 25.000 Euro Mehrkosten jährlich verursacht und Headhunter 20 bis 33 Prozent vom Jahresbrutto bei knappem Inlandsmarkt berechnen, amortisiert sich die DMF-Direktrekrutierung (§ 18a/§ 81a AufenthG; > 95 % Bleibequote) nach 4 bis 7 Monaten.
Kaufmännische Geschäftsführer und Personalleiter bewerten Rekrutierungskanäle häufig isoliert anhand der ersten Rechnungsposition. Eine solche Einmalbetrachtung verdeckt jedoch die tatsächlichen Gesamtbetriebskosten (Total Cost of Ownership) über einen Zeitraum von drei Jahren: Entscheidend sind entgangene Deckungsbeiträge während unbesetzter Monate, laufende Verrechnungssätze in der Arbeitnehmerüberlassung sowie Folgekosten durch erneute Vakanzen nach der Probezeit. Die nachfolgende Gegenüberstellung bildet eine transparente Modellrechnung auf Basis der auf /referenzen und /roi-rechner dokumentierten Richtwerte sowie aktueller gesetzlicher Gebührensätze; sie stellt kein starres Festpreisversprechen und keine Ergebniszusage dar, sondern dient der betriebswirtschaftlichen Szenarioplanung.
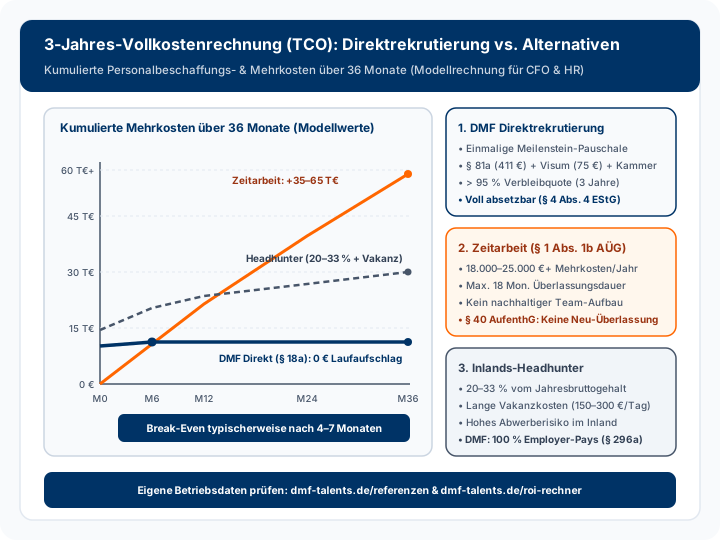
Modellhafte Kostenentwicklung über 36 Monate: Einmalinvestition mit Break-Even gegen fortlaufende Zeitarbeitsaufschläge und Vakanzkosten.
Welche Kostenpositionen gehören in eine belastbare 3-Jahres-Vollkostenrechnung (TCO) für eine Fachkraftstelle?
Eine belastbare 36-Monats-Vollkostenrechnung erfasst vier Bausteine: direkte Vermittlungshonorare, gesetzliche Behörden- und Anerkennungsgebühren (411 Euro nach § 47 Abs. 1 Nr. 15 AufenthV, 75 Euro Visumgebühr sowie rund 100 bis 600 Euro Kammergebühr), interne Einarbeitungskosten und den täglichen Vakanzverlust (Cost of Vacancy). Erst die Addition über drei Jahre legt offen, wie stark laufende Aufschläge oder lange Suchzeiten die Marge belasten.
Gerade beim Vakanzausfall rechnen viele Betriebe zu konservativ: Bleibt eine Stelle in der Pflege, im Handwerk oder in der industriellen Produktion unbesetzt, entstehen je nach Betriebsgröße und Auslastung oft 150 bis 300 Euro pro Tag an entgangenem Deckungsbeitrag, gesperrten Kapazitäten oder teuren Überstundenzuschlägen im Stammteam. Bei einer modellhaften Gesamtabwägung – wie sie auf unserer Seite Referenzen und 3-Jahres-Modellvergleich sowie im interaktiven ROI-Rechner abgebildet ist – fallen zudem sämtliche Verpflichtungen aus § 296a SGB III ins Gewicht: Bei Ausbildungs- und regulären Vermittlungen trägt grundsätzlich der Arbeitgeber das Honorar, um Verschuldungsdruck beim Personal auszuschließen.
| TCO-Kostenkomponente (36 Monate) | DMF Direktrekrutierung (§ 18a / § 81a) | Inlands-Headhunter / Personalberatung | Zeitarbeit / AÜG (Vergleichswert) |
|---|---|---|---|
| Vermittlungshonorar & Einstiegskosten | Einmalige Meilenstein-Pauschale (Employer-Pays § 296a SGB III) | Marktüblich 20–33 % vom Jahresbruttozieleinkommen (zzgl. Spesen) | 0 € Einstieg, aber 80–120 % Aufschlag + ggf. Ablöse |
| Behörden-, Anerkennungs- & Reisekosten | 411 € (§ 81a / § 47 AufenthV) + 75 € Visum + ca. 100–600 € Kammer + Flug | Entfallen im Inland; dafür oft wiederholte Inserats- & Recruiting-Budgets | Keine Überlassung für Drittstaats-Neueinreisen (§ 40 AufenthG) |
| Vakanzkosten & Zeit bis Start | 4–6 Mon. via § 81a aus B1/B2-Pool; danach planbare Vollzeit | Oft 6–12+ Mon. Suchdauer bei knappem Inlandsmarkt (150–300 €/Tag Vakanzausfall) | Kurzfristig bei Verfügbarkeit, aber max. 18 Mon. (§ 1 Abs. 1b AÜG) |
| Fluktuation & 36-Monats-TCO-Bilanz | > 95 % Bleibequote, Break-Even 4–7 Mon., Betriebsausgabe (§ 4 Abs. 4 EStG) | Abwerberisiko nach Probezeit; kurze Garantiefristen | 18.000–25.000 €+ Mehrkosten/Jahr (35.000–65.000 € in 36 Mon.) |
Wie schneidet die Direktrekrutierung aus Vietnam über 36 Monate gegenüber Headhuntern und Zeitarbeit ab?
Im 36-Monats-Vergleich übersteigen die kumulierten Aufschläge von Zeitarbeit und wiederholter Inlandssuche per Headhunter die einmalige Investition der Direktrekrutierung nach den veröffentlichten Richtwerten deutlich. Während Leiharbeit nach den Modellwerten von /referenzen häufig 18.000 bis 25.000 Euro jährliche Mehrkosten erzeugt und nach 18 Monaten (§ 1 Abs. 1b AÜG) endet, trägt sich die Festanstellung im Modell nach vier bis sieben Monaten.
Bei inländischen Headhuntern verschärft der enge Arbeitsmarkt zudem das Risiko von Mehrfachwechseln: Marktübliche Honorare von 20 bis 33 Prozent eines Jahresbruttogehalts lösen kein strukturelles Angebotsproblem, wenn abgeworbene Fachkräfte wenige Monate nach Ablauf der Probezeit von Wettbewerbern weiter angesprochen werden. Für neu einreisende Fachkräfte aus Drittstaaten verbietet § 40 Abs. 1 Nr. 2 AufenthG ohnehin die Überlassung als Zeitarbeitnehmer. Im Direktrekrutierungsmodell von DMF Talents mit über 66 dokumentierten Vermittlungen und einer dokumentierten Bleibequote von über 95 Prozent bleibt der Kompetenzaufbau hingegen dauerhaft im eigenen Stammpersonal erhalten – vorbehaltlich individueller Vertrags-, Sprach- und Einarbeitungsbedingungen im Betrieb.
Wie wirken sich § 81a-Gebühren, Nachbesetzungsgarantie und § 4 Abs. 4 EStG auf die CFO-Bilanz aus?
Steuerlich stellen Vermittlungshonorare, § 81a-Behördengebühren (411 Euro gemäß § 47 AufenthV), beglaubigte Übersetzungen sowie Reisekosten unmittelbar abzugsfähige Betriebsausgaben der Personalgewinnung nach § 4 Abs. 4 EStG dar und mindern den steuerlichen Gewinn im Jahr des Anfalls. Liquiditätsschonend wirkt zusätzlich die transparente Meilenstein-Abrechnung bei Vertragsunterzeichnung, Visumerteilung und tatsächlichem Arbeitsantritt.
Anders als pauschale Vorauszahlungen binden Meilenstein-Modelle Zahlungen an erreichte Verfahrensschritte und regeln Nachbesetzungsoptionen bei Ausfall vor Start. Weil Behördenentscheidungen stets bei Kammern, ZAV und Botschaften liegen, existieren keine Pauschalgarantien; CFOs sollten eigene Stundensätze und Eintrittstermine vorab abgleichen.
---
Nächster Schritt für Ihren Betrieb
Erstellen Sie Ihre betriebsindividuelle 36-Monats-Kalkulation auf Basis Ihrer aktuellen Gehalts- und Auslastungsdaten: Prüfen Sie die Benchmark-Werte auf unserer Referenzseite, testen Sie eigene Szenarien im interaktiven ROI-Rechner oder fordern Sie eine unverbindliche Kostenschätzung über das B2B-Anfrageformular an.
Direkt zu den detaillierten Leistungsseiten, Behörden-Leitfäden und Kostenrechnern für Ihren Betrieb:
3-Jahres-Vergleich: Direktrekrutierung vs. Zeitarbeit & Headhunter.
Dokumentierte Visa, Ausreisen und Platzierungen deutscher Betriebe.
Transparente Konditionen nach § 296a SGB III ohne Vorabrisiko.
Konkrete Kalkulation passend zu Ihrer Branche und Personenanzahl.
Suchen Sie qualifizierte Fachkräfte oder Auszubildende?
DMF Talents begleitet deutsche Unternehmen bei der passgenauen Auswahl, rechtssicheren FEG-Visabeschleunigung und nachhaltigen betrieblichen Integration von Talenten aus Vietnam.