Verpflichtungserklärung nach §§ 66–68 AufenthG: Haftungsrisiken für Arbeitgeber im Klartext
Muss der Arbeitgeber eine Bürgschaft nach § 68 AufenthG abgeben? Warum ein regulärer Arbeitsvertrag ausreicht und welche Haftungsfallen drohen.
Im Zuge der Rekrutierung internationaler Fachkräfte aus Drittstaaten fordern manche Ausländerbehörden oder Vermittlungsagenturen von Betrieben die Abgabe einer formellen Verpflichtungserklärung nach §§ 66 bis 68 Aufenthaltsgesetz (AufenthG). Geschäftsführer und Prokuristen unterschreiben dieses Formular oft in dem Glauben, es handele sich um eine reine Formalität zur Bestätigung des Arbeitsverhältnisses.
Das ist ein folgenschwerer Irrtum. Eine Verpflichtungserklärung ist eine weitreichende, privatrechtliche und öffentlich-rechtliche Bürgschaft, die existenzielle finanzielle Risiken für das Unternehmen begründen kann. In diesem Leitfaden erfahren Sie, warum Sie eine solche Erklärung in der Regel nicht abgeben müssen und welcher Weg rechtssicher ist.
1. Was beinhaltet eine Verpflichtungserklärung nach § 68 AufenthG?
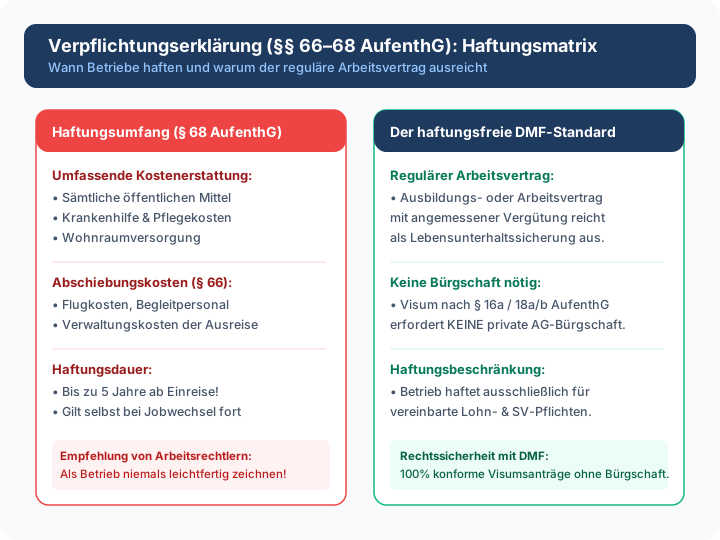
Mit der Abgabe einer förmlichen Verpflichtungserklärung gegenüber der Ausländerbehörde verpflichtet sich der Unterzeichner zur Erstattung sämtlicher öffentlicher Mittel, die für den Lebensunterhalt des Ausländers aufgewendet werden (§ 68 Abs. 1 AufenthG).
Der Haftungsumfang ist drakonisch:
- Lebensunterhaltskosten: Ernährung, Kleidung, Wohnraumversorgung und Taschengeld.
- Krankheitskosten: Sämtliche Kosten für medizinische Behandlungen, Krankenhausaufenthalte und Medikamente, die nicht von einer Versicherung getragen werden (z. B. bei chronischen Vorerkrankungen oder Versicherungslücken).
- Abschiebungskosten (§§ 66, 67 AufenthG): Sollte der Mitarbeiter ausreisepflichtig werden und das Land nicht freiwillig verlassen, haftet der Bürge für die gesamten Kosten der Abschiebung – inklusive Flugtickets, Polizeibegleitung, Dolmetscher und Abschiebehaft.
- Haftungsdauer: Gemäß § 68 Abs. 1 Satz 4 AufenthG gilt die Verpflichtung für fünf Jahre ab Einreise. Sie erlischt selbst dann nicht, wenn der Arbeitsvertrag längst gekündigt wurde oder der Arbeitnehmer das Unternehmen verlassen hat!
[!CAUTION]
Unterzeichnen Sie als Geschäftsführer oder Inhaber niemals leichtfertig eine Verpflichtungserklärung nach § 68 AufenthG. Sie bürgen damit unter Umständen für unbegrenzte Kranken- und Rückführungskosten einer Person, auf deren Lebenswandel Sie nach einer Kündigung keinerlei Einfluss mehr haben.
2. Der gesetzliche Normalfall: Der Arbeitsvertrag genügt vollkommen
Die erfreuliche Nachricht für alle Arbeitgeber: Für die Erteilung eines regulären Aufenthaltstitels zur Berufsausbildung (§ 16a), zur Fachkräftebeschäftigung (§ 18a, § 18b) oder zur Anerkennung (§ 16d) ist eine Verpflichtungserklärung gesetzlich überhaupt nicht erforderlich.
Nach § 5 Abs. 1 Nr. 1 AufenthG setzt die Erteilung eines Aufenthaltstitels lediglich voraus, dass der Lebensunterhalt des Ausländers gesichert ist.
- Bei Fachkräften: Durch das im Arbeitsvertrag vereinbarte, marktübliche Bruttogehalt ist der Lebensunterhalt zweifelsfrei gedeckt.
- Bei Auszubildenden: Durch die Ausbildungsvergütung (mindestens 950 bis 1.100 Euro brutto) ist der Lebensunterhalt in der Regel ebenfalls gesichert. Liegt die tarifliche Vergütung knapp unter dem BAföG-Satz, kann der Betrieb einen steuerfreien Mietkostenzuschuss oder Sachbezug gewähren, anstatt eine Bürgschaft zu zeichnen.
| Rechtsinstrument | Rechtsgrundlage | Haftungsumfang | Haftungsdauer |
|---|---|---|---|
| Regulärer Arbeitsvertrag | BGB / BBiG / AufenthG | Nur vertraglicher Lohn & Sozialversicherungsbeiträge | Endet mit Kündigung / Beschäftigungsende |
| Förmliche Verpflichtungserklärung | §§ 66, 68 AufenthG | Alle Lebenshaltungskosten, Arztkosten, Abschiebekosten | 5 Jahre ab Einreise (selbst nach Kündigung!) |
| Zweckgebundener Mietzuschuss | § 8 Abs. 2 EStG | Nur der vereinbarte Betrag (z. B. 150 €/Monat) | Endet mit Arbeitsverhältnis |
3. Wann Behörden fälschlicherweise eine Bürgschaft verlangen
Manche Ausländerbehörden verlangen routinemäßig eine Verpflichtungserklärung, wenn vor Beginn der Ausbildung ein mehrmonatiger vorbereitender Sprachkurs in Deutschland absolviert werden soll.
In solchen Fällen empfiehlt sich folgende rechtliche Argumentation durch Ihren Rechtsbeistand oder DMF Talents:
- Vorlage einer Vorabzustimmung der Bundesagentur für Arbeit nach § 81a AufenthG (Beschleunigtes Fachkräfteverfahren).
- Nachweis eines zweckgebundenen Praktikums- oder Werkstudentengehalts während der Kursphase.
- Alternativ: Nutzung eines gesperrten Kontos (Sperrkonto) auf den Namen des Teilnehmers, anstatt einer Bürgschaft des Betriebs.
4. 100% Haftungssicherheit mit DMF Talents
DMF Talents strukturiert alle Rekrutierungs- und Einreiseverfahren so, dass deutsche Arbeitgeber zu keinem Zeitpunkt mit unkalkulierbaren Bürgschaften nach § 68 AufenthG belastet werden. Unsere Fachkräfte und Auszubildenden reisen auf Basis rechtssicherer Arbeitsverträge und vollständig gedeckter Lebensunterhaltsprofile ein.
Erfahren Sie mehr über unsere Compliance-Standards im Beitrag zum Employer-Pays-Prinzip nach § 296a SGB III.
Suchen Sie qualifizierte Fachkräfte oder Auszubildende?
DMF Talents begleitet deutsche Unternehmen bei der passgenauen Auswahl, rechtssicheren FEG-Visabeschleunigung und nachhaltigen betrieblichen Integration von Talenten aus Vietnam.