Vermittlungskosten steuerlich absetzen: Betriebsausgabenabzug & Vorsteuer für Betriebe
Personalbeschaffungskosten für Drittstaaten voll geltend machen: § 4 Abs. 4 EStG, Vorsteuerabzug (§ 15 UStG), Sprachkurskosten und CFO-Checkliste.
Die Rekrutierung von Fachkräften und Auszubildenden aus Drittstaaten ist mit Investitionen verbunden: Agenturhonorare, amtliche Gebühren für das beschleunigte Fachkräfteverfahren, beeidigte Übersetzungen, Sprachkursmodule und Umzugskostenzuschüsse summieren sich schnell auf mehrere tausend Euro pro Kopf.
Für Finanzvorstände (CFOs), kaufmännische Leiter und Inhaber stellt sich dabei eine zentrale wirtschaftliche Frage: Wie werden diese Aufwendungen steuerlich behandelt? Können Vermittlungskosten sofort im laufenden Geschäftsjahr als Betriebsausgabe abgezogen werden? Und wie verhält es sich mit dem Vorsteuerabzug?
Die steuerliche Rechtslage in Deutschland ist eindeutig und äußerst vorteilhaft für Unternehmen. In diesem Leitfaden erläutern wir die steuerlichen Hebel nach dem Einkommensteuergesetz (EStG) und Umsatzsteuergesetz (UStG).
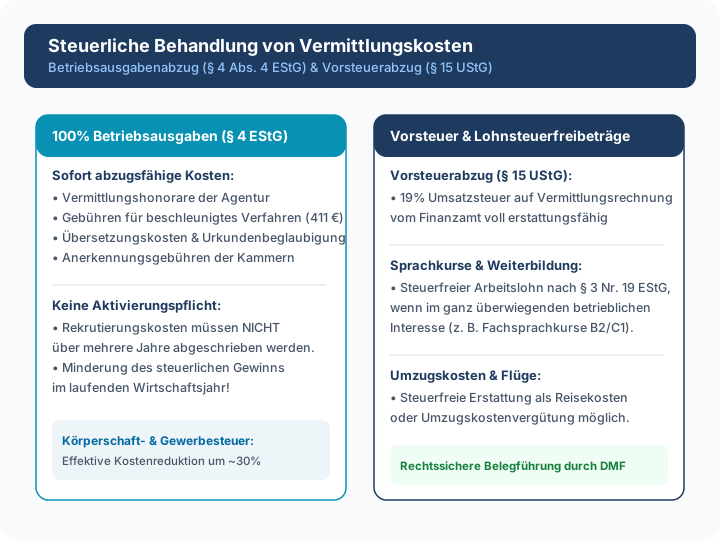
1. 100%ige Betriebsausgabe nach § 4 Abs. 4 EStG
Nach § 4 Abs. 4 EStG sind Betriebsausgaben diejenigen Aufwendungen, die durch den Betrieb veranlasst sind. Sämtliche Kosten, die im Zusammenhang mit der Suche, Auswahl, behördlichen Abwicklung und Eingliederung neuer Mitarbeiter entstehen, erfüllen diesen Tatbestand uneingeschränkt.
Dazu zählen:
- Vermittlungs- und Erfolgshonorare: Die Rechnungen seriöser Personaldienstleister wie DMF Talents sind in voller Höhe sofort als sonstige betriebliche Aufwendungen abzugsfähig.
- Behördengebühren: Die gesetzliche Gebühr für das beschleunigte Fachkräfteverfahren (411 Euro nach § 81a AufenthG) sowie Gebühren für Vorabzustimmungen, Gleichwertigkeitsbescheide der Kammern und Visumsauslagen.
- Übersetzungs- und Beglaubigungskosten: Rechnungen vereidigter Urkundenübersetzer.
- Integrations- und Onboarding-Kosten: Kosten für betriebliche Patenschaften, Welcome-Packages und Orientierungskurse.
[!NOTE]
Personalbeschaffungskosten müssen nicht aktiviert oder über mehrere Jahre abgeschrieben werden. Sie mindern den steuerlichen Gewinn des Unternehmens im Jahr der Rechnungsstellung bzw. Zahlung zu 100 Prozent. Bei einem durchschnittlichen Ertragssteuersatz von ca. 30 % (Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer) erstattet das Finanzamt faktisch fast ein Drittel der Gesamtaufwendungen!
2. Voller Vorsteuerabzug nach § 15 UStG
Rechnet die Personalagentur mit Sitz in Deutschland ab, weist die Rechnung die reguläre deutsche Umsatzsteuer von 19 Prozent aus.
- Vorsteuerabzugsberechtigte Unternehmen können die in Rechnung gestellte Umsatzsteuer im Rahmen ihrer monatlichen oder quartalsweisen Umsatzsteuer-Voranmeldung zu 100 Prozent als Vorsteuer nach § 15 Abs. 1 Nr. 1 UStG geltend machen.
- Die Liquiditätsbelastung durch die Umsatzsteuer wird somit innerhalb kürzester Zeit durch das Finanzamt neutralisiert.
3. Sprachkurse und Weiterbildung: Steuerfreier Arbeitslohn (§ 3 Nr. 19 EStG)
Übernimmt der Arbeitgeber die Kosten für vorbereitende oder berufsbegleitende Deutsch-Sprachkurse (z. B. B2-Fachsprache für Pflege oder Handwerk), stellt sich die Frage des geldwerten Vorteils für den Arbeitnehmer.
Hier greift der vorteilhafte § 3 Nr. 19 EStG:
- Bildungs- und Weiterbildungsleistungen des Arbeitgebers sind vollständig steuer- und sozialabgabenfrei, wenn die Bildungsmaßnahme die Beschäftigungsfähigkeit des Mitarbeiters im Betrieb verbessert.
- Da berufsbezogenes Deutsch unabdingbare Voraussetzung für die ordnungsgemäße Arbeitsausführung und Arbeitssicherheit ist, liegt die Maßnahme im ganz überwiegenden eigenbetrieblichen Interesse des Unternehmens. Es entsteht kein steuerpflichtiger Arbeitslohn!
| Kostenposition | Steuerliche Einordnung | Vorsteuerabzug |
|---|---|---|
| Vermittlungshonorar DMF | Sofort abzugsfähige Betriebsausgabe | 100% abzugsfähig (19% USt) |
| Behördengebühr § 81a (411 €) | Betriebsausgabe (steuerfreie Gebühr) | Entfällt (echte Gebühr) |
| Fachsprachkurse (B2/C1) | Steuerfrei nach § 3 Nr. 19 EStG | 100% abzugsfähig (falls USt anfällt) |
| Flug- & Umzugskosten | Steuerfreie Reisenebenkosten / Betriebsausgabe | Je nach Rechnungssteller |
4. CFO-Checkliste: Revisionssichere Dokumentation
Um Beanstandungen bei späteren Betriebsprüfungen auszuschließen, sollte die Buchhaltung folgende Grundsätze beachten:
- Detaillierte Leistungsbeschreibung: Die Rechnung des Vermittlers muss den Namen der vermittelten Fachkraft, die Berufsbezeichnung und den Leistungszeitraum klar ausweisen.
- Vertragskopie in der Personalakte: Der unterzeichnete Arbeits- oder Ausbildungsvertrag dient als Beleg für die betriebliche Veranlassung der Rekrutierungsaufwendungen.
- Quittungen über Gebühren aufbewahren: Zahlungsnachweise über Kammer- und Behördengebühren müssen digital archiviert werden.
Lesen Sie ergänzend unseren Beitrag zur ROI-Kalkulation für internationale Auszubildende.
Suchen Sie qualifizierte Fachkräfte oder Auszubildende?
DMF Talents begleitet deutsche Unternehmen bei der passgenauen Auswahl, rechtssicheren FEG-Visabeschleunigung und nachhaltigen betrieblichen Integration von Talenten aus Vietnam.