Scheinselbstständigkeit vs. Anstellung: Das Statusfeststellungsverfahren nach § 7a SGB IV
Weisungsgebundenheit, Eingliederung und Haftungsrisiken: Wie Unternehmen internationale Spezialisten rechtssicher beauftragen oder fest anstellen.
Um dem gravierenden Mangel an hochqualifizierten IT-Entwicklern, Cloud-Architekten oder Ingenieuren zu begegnen, greifen deutsche Technologieunternehmen und Projektgesellschaften gerne auf freiberufliche Experten zurück. Immer häufiger werden Spezialisten aus Drittstaaten (z. B. Vietnam) auf Basis von Dienst- oder Werkverträgen als Freelancer beauftragt – sei es remote aus dem Ausland oder nach Einreise mit einem Visum zur freiberuflichen Tätigkeit (§ 21 AufenthG).
Dabei lauert eine der gefährlichsten Haftungsfallen des deutschen Wirtschaftsrechts: die Scheinselbstständigkeit. Stellt die Deutsche Rentenversicherung (DRV) bei einer Betriebsprüfung fest, dass der vermeintliche Freiberufler wie ein Arbeitnehmer in den Betrieb eingegliedert war, drohen existenzbedrohende Beitragsnachzahlungen und strafrechtliche Ermittlungen.
Mit dem Statusfeststellungsverfahren nach § 7a des Vierten Buches Sozialgesetzbuch (SGB IV) können Unternehmen im Vorfeld verbindliche Rechtssicherheit schaffen.
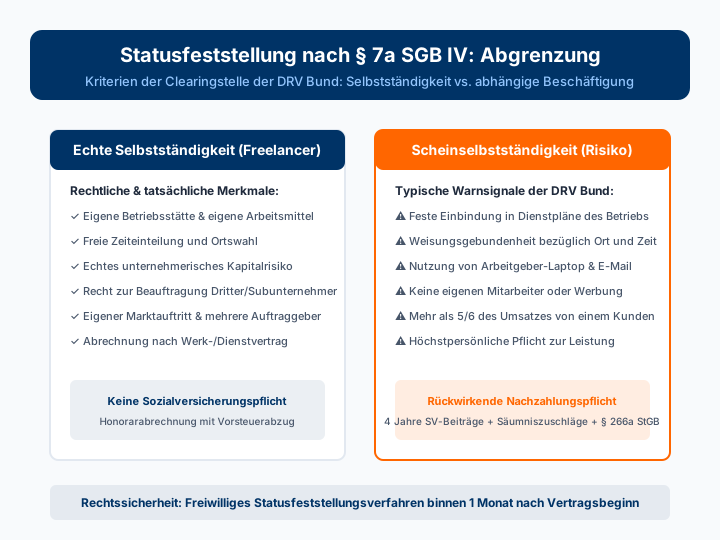
Abgrenzung nach Kriterien der Clearingstelle der DRV Bund: Echte unternehmerische Selbstständigkeit vs. verdeckte Scheinselbstständigkeit mit Nachzahlungsrisiko.
1. Die Abgrenzungskriterien der Clearingstelle der DRV Bund
Entscheidend für die sozialversicherungsrechtliche Einstufung ist nicht die Bezeichnung im Vertrag („Consulting Agreement“, „Freelance Contract“), sondern die tatsächliche Durchführung der Zusammenarbeit:
- Weisungsgebundenheit (§ 7 Abs. 1 SGB IV): Ist der Auftragnehmer an Weisungen des Auftraggebers bezüglich Arbeitszeit, Arbeitsort, Pausengestaltung und Arbeitsinhalten gebunden? Ein echter Freelancer bestimmt seine Arbeitsweise eigenverantwortlich.
- Eingliederung in die Arbeitsorganisation: Nimmt der Experte an täglichen internen Stand-ups, Team-Meetings und Schichtplänen teil? Nutzt er Firmen-Laptops, betriebliche E-Mail-Adressen (@unternehmen.de) und wird er im Organigramm geführt?
- Unternehmerisches Risiko: Setzt der Experte eigenes Kapital und eigene Arbeitsmittel ein? Trägt er das Verlustrisiko bei mangelhafter Leistung oder erhält er eine garantierte Stundenvergütung ohne unternehmerisches Wagnis?
- Eigenwerbung und Kundenvielfalt: Tritt der Auftragnehmer am Markt mit eigener Website auf oder arbeitet er dauerhaft und im Wesentlichen nur für einen einzigen Hauptauftraggeber (§ 2 Nr. 9 SGB VI)?
2. Die drakonischen Konsequenzen einer Scheinselbstständigkeit
Wird eine Scheinselbstständigkeit rückwirkend durch die DRV Bund oder die Finanzkontrolle Schwarzarbeit (FKS) des Zolls aufgedeckt, trifft die Haftung primär den Auftraggeber:
- Rückwirkende Sozialversicherungsbeiträge: Der Auftraggeber muss die gesamten Arbeitgeber- und Arbeitnehmeranteile zur Renten-, Kranken-, Pflege- und Arbeitslosenversicherung für bis zu vier Jahre rückwirkend nachentrichten (§ 25 Abs. 1 SGB IV).
- Säumniszuschläge: 1 Prozent pro angefangenem Monat auf die rückständigen Beträge.
- Lohnsteuernachforderung: Das Finanzamt fordert die nicht einbehaltene Lohnsteuer samt Zinsen vom Auftraggeber nach (§ 42d EStG).
- Strafbarkeit nach § 266a StGB: Das Vorenthalten und Veruntreuen von Arbeitsentgelt ist ein Straftatbestand, der gegen Geschäftsführer und Personalverantwortliche mit Geldstrafe oder Freiheitsstrafe von bis zu fünf Jahren geahndet werden kann.
- Aufenthaltsrechtliche Folgen: Für die Fachkraft kann ein Visum zur freiberuflichen Tätigkeit nach § 21 AufenthG wegen unzutreffender Angaben widerrufen werden.
| Prüfpunkt | Echter Freelancer | Scheinselbstständiger (Arbeitnehmer) |
|---|---|---|
| Arbeitszeit | Vollkommen frei wählbar | Feste Anwesenheitspflicht / Kernarbeitszeiten |
| Arbeitsmittel | Eigene Hardware & Softwarelizenzen | Gestellter Firmen-Laptop & Firmen-Zugänge |
| Urlaub | Keine Vergütung bei Abwesenheit | Bezahlte Fehltage oder Freistellungen |
| Auftretung | Eigenes Firmenbranding | Firmen-Visitenkarte, Signatur des Auftraggebers |
| Vergütung | Honorar nach Meilenstein/Ergebnis | Pauschales Monatsgehalt / fester Stundensatz |
3. Das Statusfeststellungsverfahren nach § 7a SGB IV: Der sichere Ausweg
Um jedes Haftungsrisiko von vornherein auszuschließen, können Auftraggeber und Auftragnehmer gemeinsam ein Statusfeststellungsverfahren bei der Clearingstelle der DRV Bund beantragen:
- Antrag binnen eines Monats: Wird der Antrag innerhalb eines Monats nach Aufnahme der Tätigkeit gestellt, tritt eine etwaige Versicherungspflicht erst mit der Bekanntgabe der Entscheidung ein (§ 7a Abs. 6 SGB IV) – rückwirkende Beitragsnachforderungen sind damit ausgeschlossen!
- Elementenfeststellung seit 2022: Seit der Reform können Unternehmen auch vorab klären lassen, ob bestimmte vertragliche Vereinbarungen (z. B. typische Rahmenverträge) zur Sozialversicherungspflicht führen.
- Rechtsverbindlichkeit: Die Entscheidung der Clearingstelle entfaltet Bindungswirkung für alle Zweige der Sozialversicherung (Krankenkassen, Rentenversicherung, Bundesagentur für Arbeit).
4. Festanstellung als strategische und rechtssichere Alternative
In vielen Fällen erweist sich der Versuch, ausländische Spezialisten als Scheinselbstständige zu beschäftigen, als unnötiges Risiko. Das moderne Fachkräfteeinwanderungsgesetz bietet hervorragende Wege zur regulären Festeinstellung:
- EU Blaue Karte (§ 18b Abs. 2 AufenthG): Für IT-Kräfte mit Hochschulabschluss gilt eine stark reduzierte Mindestgehaltsschwelle (unter 46.000 €).
- IT-Spezialistenregelung (§ 19c Abs. 2 AufenthG i. V. m. § 6 BeschV): Festeinstellung erfahrener Software- und Netzwerkarchitekten auch ohne formalen Studienabschluss bei mindestens zwei Jahren Berufserfahrung.
- Volle Planungs- und Bindungssicherheit: Der Arbeitgeber sichert sich loyale Stammkräfte ohne Compliance-Risiken.
5. Compliance-Checkliste für Personalabteilungen
Vor Beauftragung ausländischer Experten sollten HR-Verantwortliche folgende Punkte prüfen:
- Vertragsgestaltung: Verwenden Sie ergebnisorientierte Werk- oder Dienstverträge mit klar definierten Leistungsmeilensteinen statt Stundenkontingenten.
- Keine Einbindung in Hierarchien: Stellen Sie sicher, dass der externe Dienstleister keine Mitarbeiter führt, keine Genehmigungen von Urlauben einholen muss und eigene Hardware nutzt.
- Im Zweifel § 7a SGB IV: Nutzen Sie bei längerfristigen Projekten konsequent das Antragsverfahren bei der Clearingstelle der DRV Bund.
DMF Talents begleitet Unternehmen bei der rechtskonformen Rekrutierung und Festeinstellung internationaler IT- und Technologiespezialisten.
Informieren Sie sich über unsere Angebote unter Für Arbeitgeber: IT & Engineering oder erfassen Sie Ihren Personalbedarf direkt.
Suchen Sie qualifizierte Fachkräfte oder Auszubildende?
DMF Talents begleitet deutsche Unternehmen bei der passgenauen Auswahl, rechtssicheren FEG-Visabeschleunigung und nachhaltigen betrieblichen Integration von Talenten aus Vietnam.